


 Deutsch
 English
 Español
 Français
 Nederlands
 Português


 Partilhar





No início de 2026, os controles de exportação de chips de IA estão redesenhando o mapa global de semicondutores no ritmo mais intenso desde a Guerra Fria. Os EUA ativaram US$ 52 bilhões em subsídios do CHIPS Act, catalisando US$ 450 bilhões em investimento privado e elevando sua participação na capacidade avançada de 12% para cerca de 22%. Pequim corre para construir alternativas domésticas, fragmentando cadeias de suprimentos e acrescentando 25–35% aos custos finais.
Uma Nova Cortina de Silício: Como Chegamos Aqui
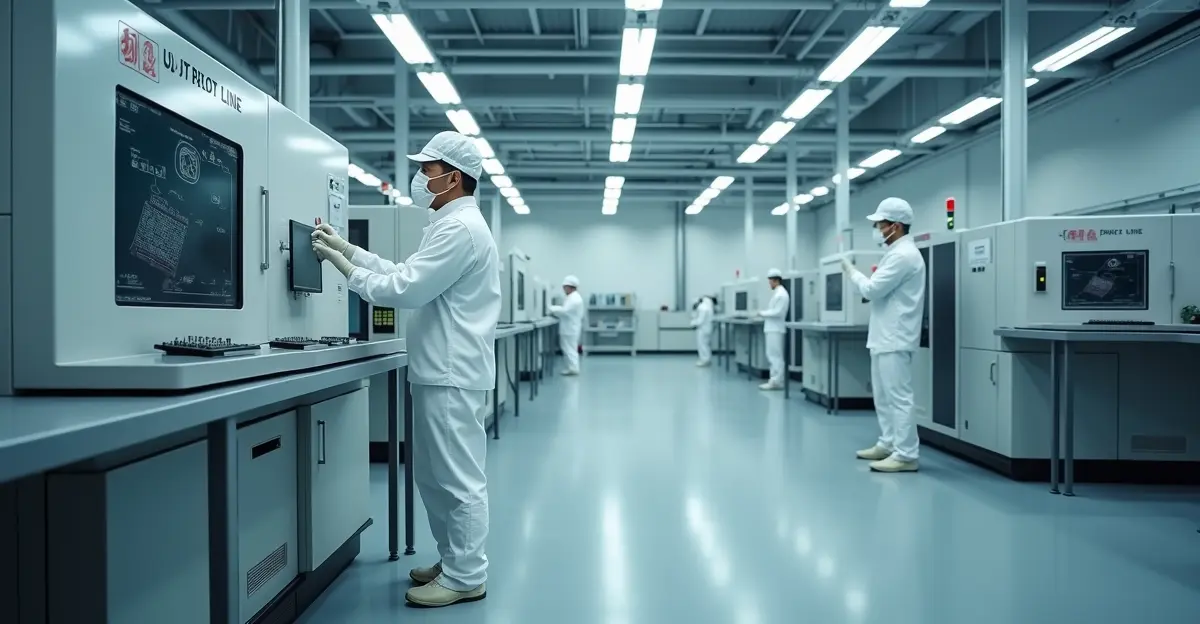
Desde outubro de 2022, o Bureau of Industry and Security (BIS) publicou sete grandes atualizações de regras sobre semicondutores avançados de IA e equipamentos. A expansão de fevereiro de 2026 incluiu equipamentos e software EDA nas listas restritas, estendeu a Regra de Produto Direto Estrangeiro a mais de 40 países e somou 180 entidades à Entity List. Os investimentos do CHIPS Act já reequilibram a produção: a TSMC produz wafers de 4 nm no Arizona, a Samsung opera chips GAA de 3 nm e a Intel fabrica wafers classe 18A em Ohio.
O resultado é uma cadeia de suprimentos de semicondutores dividida entre dois sistemas: um alinhado às regras de exportação dos EUA e aliados, e uma rede paralela que atende à China e a outros mercados restritos.
Custos da Fragmentação e 'Friendly Shoring'
Cadeias paralelas são caras: a fragmentação acrescenta 25–35% aos custos finais de chips avançados em mercados controlados. A TSMC elevou preços de wafers avançados em 3–10%, com 2 nm perto de US$ 30.000, enquanto Texas Instruments e Analog Devices aplicaram aumentos de 10–30%.
Sourcing Multirregional e Reservas Estratégicas
As equipes de compras respondem com dupla qualificação, auditorias de listas de materiais e estoques de 6 a 12 meses. O padrão de 'friendly shoring' concentra a produção de ponta entre EUA, Japão, Coreia do Sul, Taiwan, Holanda e Alemanha, com a Índia emergindo como polo de OSAT e entrando na aliança Pax Silica.
Essa mudança reflete os requisitos de conformidade com controles de exportação, que hoje alcançam mais de 40 países pela Regra de Produto Direto Estrangeiro.
A Corrida Chinesa por Chips Domésticos
Sem acesso à litografia EUV, a China acelera fábricas domésticas e alternativas de chips de IA. A Huawei mira até 1,6 milhão de dies Ascend em 2026, incluindo cerca de 600 mil Ascend 910C, e lançou o Ascend 950PR com 1,56 petaflops FP4. A ByteDance comprometeu US$ 5,6 bilhões em pedidos; a Cambricon pretende 500 mil aceleradores.
Mas os gargalos persistem: a SMIC não tem EUV, o rendimento da Cambricon gira em torno de 20% e HBM e empacotamento avançado seguem limitados. O esforço de autossuficiência de semicondutores da China quer dobrar a capacidade em três anos, mas avanços abaixo de 5 nm são limitados por restrições de equipamentos.
Impacto no Desenvolvimento de IA e Política Industrial
A divisão do silício já influencia roteiros de IA. Empresas aliadas ganham com capacidade avançada local, mas custos maiores e atrito regulatório atrasam implantações. Em mercados restritos, arquiteturas fragmentadas e acesso limitado a ferramentas podem adiar o treinamento de modelos de próxima geração em 6 a 12 meses.
Daniel Takahashi, autor desta análise, alerta: O mapa dos semicondutores está sendo redesenhado por linhas de falha geopolíticas, e o custo recai sobre cada desenvolvedor de IA — via preços maiores, prazos longos ou computação restrita.
A política industrial agora é inseparável do investimento em infraestrutura de IA, pois governos tratam fábricas de ponta como ativos estratégicos.
Perguntas Frequentes
O que são os controles de exportação de chips de IA?
Regras do BIS que restringem venda, reexportação e transferência de semicondutores avançados de IA, equipamentos e software EDA à China e países listados.
Quanto esses controles elevaram os custos?
A fragmentação adiciona 25–35% aos custos finais em mercados controlados, com alguns fornecedores elevando preços em 10–30%.
A China pode substituir os chips da NVIDIA?
A China amplia alternativas Huawei Ascend e Cambricon, mas limites de EUV, baixos rendimentos e gargalos de HBM tornam a substituição total improvável antes de 2027.
O que é 'friendly shoring'?
É a concentração da fabricação avançada entre aliados — EUA, Japão, Coreia do Sul, Taiwan, Holanda e Alemanha — para reduzir a dependência da China.
Como o CHIPS Act afeta a capacidade dos EUA?
O financiamento elevou a capacidade avançada americana de cerca de 12% em 2020 para 22% em 2026, com três fábricas de ponta em produção.
Conclusão: Uma Nova Geografia do Silício
Até o fim de 2026, o mapa de semicondutores será definido por dois ecossistemas paralelos, custos estruturais mais altos e fabricação aliada concentrada. A disputa entre controles dos EUA e a expansão chinesa definirá prazos de IA e soberania tecnológica nesta década.

Follow Discussion